भारतीय रेलवे ने फ्रेट कॉरिडोर तो बना लिए, क्या ग्राहक ट्रकों के बजाय रेल से कराएंगे माल ढुलाई?
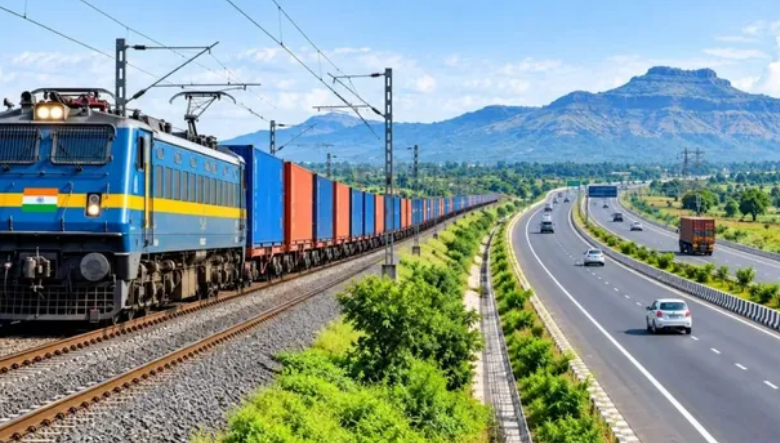
भारतीय रेलवे माल ढुलाई के एक नए दौर में प्रवेश कर रहा है। पूर्वी और पश्चिमी डेडिकेटेड फ्रेट कॉरिडोर (DFC) अब पूरी तरह से चालू हो गए हैं, जिससे क्षमता में वृद्धि हुई है और माल की आवाजाही तेज और अधिक भरोसेमंद हो गई है।
भविष्य में क्षमता और बढ़ने वाली है। एक प्रस्तावित पूर्व-पश्चिम कॉरिडोर पूरे देश में कनेक्टिविटी को और मजबूत करेगा। कई दशकों तक निवेश की कमी झेलने के बाद अब रेल माल ढुलाई के पास प्रतिस्पर्धा करने के लिए जरूरी बुनियादी ढांचा मौजूद है लेकिन केवल बुनियादी ढांचे के दम पर सड़क मार्ग से माल ढुलाई का काम वापस नहीं जीता जा सकता।
सामने कई चुनौतियां
टाइम्स ऑफ इंडिया की रिपोर्ट के मुताबिक, अब चुनौती केवल ट्रैक बिछाने की नहीं है, बल्कि ग्राहकों को यह समझाने की है कि वे ट्रकों के बजाय रेल मार्ग को चुनें। पहली नजर में रेल माल ढुलाई (फ्रेट) काफी फलती-फूलती दिखती है। माल की लोडिंग वित्त वर्ष 2015 में 1,098 मिलियन टन से बढ़कर वित्त वर्ष 2025 में 1,617 मिलियन टन हो गई है और पिछले वित्त वर्ष में तो यह रिकॉर्ड 1,670 मिलियन टन तक पहुंच गई थी।
फिर भी भारत की लॉजिस्टिक्स प्रणाली में रेल की स्थिति इन आंकड़ों के मुकाबले काफी कमजोर है। हाल ही में एक संसदीय समिति ने अनुमान लगाया है कि वित्त वर्ष 2025 में राष्ट्रीय माल ढुलाई में रेल की हिस्सेदारी केवल 27 प्रतिशत के आसपास है, जो नेशनल रेल प्लान के 2030 तक 45 प्रतिशत के लक्ष्य से काफी कम है।
समस्या माल की कमी की नहीं है। भारत की अर्थव्यवस्था में इतना माल पैदा होता है कि वह इस लक्ष्य को पूरा करने के लिए काफी है। असल दिक्कत यह है कि सड़क मार्ग से ग्राहकों को बेहतर सेवा मिल रही है। प्रतिस्पर्धा का दबाव उन वस्तुओं में भी साफ दिखता है, जिन पर पारंपरिक रूप से रेलवे का दबदबा रहा है।
कोयला, लौह अयस्क, स्टील और सीमेंट रेलवे की माल ढुलाई से होने वाली कमाई का मुख्य आधार हैं। इनमें से अकेले कोयले का योगदान माल ढुलाई से मिलने वाले राजस्व में लगभग आधा है। इसके बावजूद, इनमें से कई क्षेत्रों में सड़क परिवहन ने अपनी पैठ लगातार बढ़ाई है। कोयला इसका सबसे स्पष्ट उदाहरण है।
कच्चे कोयले की ढुलाई में सड़क मार्ग का हिस्सा वित्त वर्ष 2021 में 24.4 प्रतिशत से बढ़कर वित्त वर्ष 2024 में 33.8 प्रतिशत हो गया और फिर वित्त वर्ष 2025 में थोड़ा घटकर 31.1 प्रतिशत पर आ गया। इसी अवधि के दौरान रेल मार्ग का हिस्सा 53.9 प्रतिशत से गिरकर 47.4 प्रतिशत हो गया और बाद में सुधरकर 50.5 प्रतिशत तक पहुंच गया।
भले ही रेल मार्ग ने कुछ हद तक अपनी स्थिति वापस पा ली हो लेकिन सड़क मार्ग अब माल ढुलाई की सबसे महत्वपूर्ण श्रेणियों में से एक में भी मजबूती से स्थापित हो चुका है। कुछ ऐसी ही स्थिति अन्य क्षेत्रों में भी देखने को मिलती है। वित्त वर्ष 2025 में लगभग 289 मिलियन टन लौह अयस्क के उत्पादन के मुकाबले रेलवे ने लगभग 178 मिलियन टन का परिवहन किया। इसका मतलब है कि रेल परिवहन का हिस्सा 60 प्रतिशत से थोड़ा ही अधिक रहा।
स्टील और सीमेंट के मामले में ये अनुपात काफी कम हैं। हालांकि ये आंकड़े सीधे तौर पर मोडल शेयर (परिवहन के विभिन्न साधनों की हिस्सेदारी) को नहीं दर्शाते, लेकिन ये एक बड़ी बात की ओर इशारा करते हैं कि भारत का एक बड़ा माल-परिवहन अभी भी रेल नेटवर्क के बाहर होता है।
बदल रही स्थिति
इसके कारण केवल कीमतों तक सीमित नहीं हैं। भारत का माल-परिवहन परिदृश्य बदल रहा है। शहरीकरण, बढ़ती आय और ई-कॉमर्स के कारण खपत अब कुछ बड़े महानगरों से हटकर सैकड़ों टियर-II और टियर-III शहरों की ओर बढ़ रही है।
भारत की शहरी आबादी 2025 में 522 मिलियन तक पहुंचने का अनुमान है और 2036 तक इसके 600 मिलियन के करीब पहुंचने का अनुमान है। मांग में वृद्धि कहां हो रही है यह और भी अधिक महत्वपूर्ण है। अनुमान है कि पिछले वित्तीय वर्ष में टियर II और III शहरों से प्रत्यक्ष उपभोक्ता को भेजे गए अतिरिक्त ऑर्डरों का लगभग दो-तिहाई हिस्सा प्राप्त हुआ। भंडारण, वितरण और औद्योगिक गतिविधियां भी इसी दिशा में अग्रसर हैं, जिससे एक ऐसा लॉजिस्टिक्स नेटवर्क बन रहा है जो तेजी से विकेंद्रीकृत हो रहा है।
समस्या कहां है?
रिपोर्ट के मुताबिक, सड़क परिवहन ने इस वास्तविकता के अनुरूप तेजी से खुद को ढाल लिया है। राष्ट्रीय राजमार्ग नेटवर्क का विस्तार लगभग 60 प्रतिशत हो चुका है, जो 2014 में 91,287 किमी से बढ़कर मार्च 2025 तक 146,204 किमी हो जाएगा। इसके समर्थन से ट्रक नए गोदामों, वितरकों, कारखानों और निर्माण स्थलों तक सीधे पहुंच सकते हैं।
वे लचीलापन, न्यूनतम हेरफेर और मूल स्थान से गंतव्य तक जवाबदेही का एक ही बिंदु प्रदान करते हैं। इसके विपरीत रेल मुख्य रूप से एक लाइन-हॉल व्यवसाय बना हुआ है। इसकी चुनौती पहले और अंतिम मील की कनेक्टिविटी के लिए ट्रकों पर इसकी निर्भरता नहीं है।
प्रत्येक प्रमुख माल ढुलाई प्रणाली मल्टीमॉडल लॉजिस्टिक्स पर निर्भर करती है। समस्या यह है कि रेल और सड़क के बीच का संक्रमण अक्सर खंडित रहता है, जिससे ग्राहकों के लिए अतिरिक्त हेरफेर, देरी और अनिश्चितता पैदा होती है। एक सीमेंट उत्पादक या इस्पात निर्माता केवल रेलवे शुल्क का मूल्यांकन नहीं करता है। वह पूरी यात्रा की लागत, गति और विश्वसनीयता का मूल्यांकन करता है।
यदि माल को कई बार संभालना पड़ता है, डिलीवरी का समय अनिश्चित है या जानकारी उपलब्ध नहीं है तो कम रेल दर अप्रासंगिक हो जाती है। ग्राहक परिवहन के साधनों को नहीं, बल्कि लॉजिस्टिक्स के परिणामों को खरीदते हैं। इसीलिए भारतीय रेलवे के लिए अगला लक्ष्य सेवा की गुणवत्ता है।
DFC से ट्रांसपोर्ट का समय बेहतर होगा, लेकिन तेज आवाजाही समाधान का सिर्फ एक हिस्सा है। ग्राहकों को वैगन की पक्की उपलब्धता, तय समय पर रवानगी, भरोसेमंद आगमन शेड्यूल और शिपमेंट की रियल-टाइम जानकारी भी चाहिए।
किसी स्टील प्लांट के लिए कच्चे माल की सप्लाई में रुकावट बर्दाश्त करना मुमकिन नहीं है, जो वैगन में देरी की वजह से हो सकती है। कोई एक्सपोर्टर भी ऐसा जोखिम नहीं उठा सकता कि कार्गो के देर से बंदरगाह पहुंचने के कारण उसका जहाज छूट जाए।
इसलिए, रेलवे को अपनी सफलता का आकलन केवल लोडिंग की मात्रा और माल ढुलाई से होने वाली कमाई के आधार पर ही नहीं, बल्कि ग्राहकों से जुड़े पैमानों जैसे समय पर आगमन, टर्मिनल टर्नअराउंड समय, तय समय-सारणी का पालन और ग्राहकों को बनाए रखने की क्षमता के आधार पर भी करना चाहिए।
विश्वसनीयता को एक उत्पाद के रूप में विकसित किया जाना चाहिए। कार्गो-टर्मिनल विकास के अगले चरण में भी ग्राहक को प्राथमिकता देने वाली इसी सोच का पालन किया जाना चाहिए।
गति शक्ति कार्गो टर्मिनल कार्यक्रम ने पहले ही माल ढुलाई की क्षमता को बढ़ा दिया है। अगला कदम इन सुविधाओं को एकीकृत लॉजिस्टिक्स हब में बदलना है, जहां कार्गो को एक साथ इकट्ठा किया जा सके, स्टोर किया जा सके, कंटेनर में रखा जा सके और रेल तथा सड़क के बीच आसानी से स्थानांतरित किया जा सके।
किन बातों का रखना है ध्यान
रिपोर्ट में बताया गया कि सफलता इस बात पर कम निर्भर करेगी कि कितने टर्मिनल बने हैं, बल्कि इस बात पर ज्यादा निर्भर करेगी कि वे कहां हैं और वे आस-पास के लॉजिस्टिक्स नेटवर्क से कितने अच्छे से जुड़ते हैं। सुविधाएं वहां बननी चाहिए जहां मैन्युफैक्चरिंग, वेयरहाउसिंग और खपत बढ़ रही हो न कि सिर्फ वहां जहां रेलवे की जमीन उपलब्ध हो।
पार्टनरशिप भी उतनी ही जरूरी होंगी। रेलवे को हर कस्टमर तक ट्रैक बढ़ाने की जरूरत नहीं है। इसके बजाय, उसे ट्रकिंग कंपनियों, वेयरहाउस ऑपरेटर और थर्ड-पार्टी लॉजिस्टिक्स प्रोवाइडर के साथ मिलकर इंटीग्रेटेड डोर-टू-डोर सॉल्यूशन बनाने चाहिए।
डिजिटल प्लेटफॉर्म जो सभी मोड में यूनिफाइड बुकिंग, ट्रैकिंग और शिपमेंट विजिबिलिटी देते हैं कस्टमर एक्सपीरियंस को और आसान बना सकते हैं।
मकसद सरल होना चाहिए
रेल का उपयोग करना उतना ही आसान बनाना, जितना कि ट्रक का उपयोग करना। किसी निर्माता को जरूरी नहीं कि उसे प्राइवेट साइडिंग, पूरी ट्रेन (फुल रेक) या सबसे कम माल-भाड़े की दर ही चाहिए। उसे तो बस एक भरोसेमंद डिलीवरी चाहिए, जिसकी कुल लॉजिस्टिक्स लागत पहले से तय हो। कई मामलों में सबसे अच्छा समाधान रेल बनाम सड़क नहीं, बल्कि रेल और सड़क का मिलकर काम करना होगा।
भारत ने माल ढुलाई वाली रेल व्यवस्था में क्षमता की समस्या को काफी हद तक सुलझा लिया है। अब सबसे बड़ी चुनौती व्यावसायिक है। सड़क परिवहन ने बाजार में अपनी हिस्सेदारी बढ़ाई है, क्योंकि उन्होंने ग्राहकों की जरूरतों को बेहतर ढंग से समझा है और देश के बदलते माल ढुलाई परिदृश्य के अनुसार खुद को तेजी से ढाला है।
माल ढुलाई का भविष्य इस बात से तय नहीं होगा कि कौन सबसे ज्यादा माल ढो सकता है, बल्कि इस बात से तय होगा कि कौन ग्राहकों को सबसे बेहतर सेवा दे सकता है। इंडियन रेलवे ने इंफ्रास्ट्रक्चर बना लिया है, अब उसे सर्विस मॉडल बनाना होगा। तभी वह फ्रेट कैपेसिटी को फ्रेट मार्केट शेयर में बदल सकती है।